
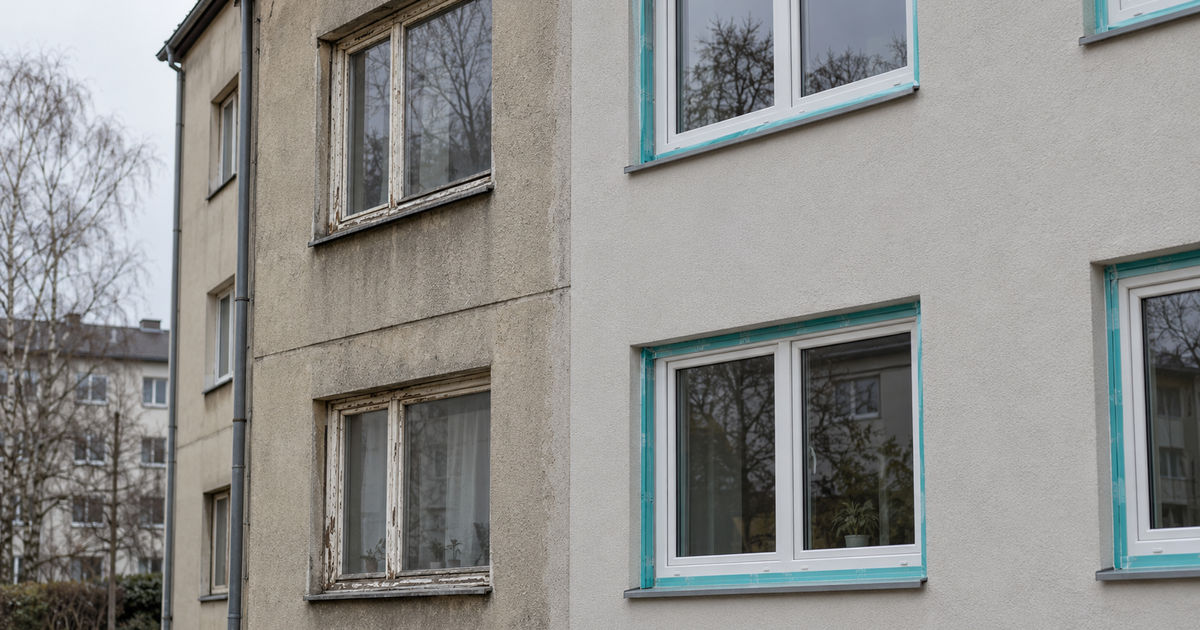
Ein Fenster mit abblätterndem Rahmen wirkt beim Besichtigungstermin wie ein kosmetisches Thema. Für Anleger kann es jedoch ein CapEx-Block sein, der den Kaufpreisvorteil eines Deals schnell aufzehrt. Entscheidend ist nicht, ob ein Austausch „irgendwann sinnvoll“ wäre. Entscheidend ist, wann er fällig wird, welche Bauteile tatsächlich dazugehören und ob der Deal den Kapitalbedarf auch dann trägt, wenn Energieeinsparung, Förderung oder Mieterhöhung später kleiner ausfallen als erhofft.
Dieser Beitrag zeigt eine konservative Entscheidungslogik für vermietete Wohnimmobilien. Er ersetzt keine Energieberatung, technische Begutachtung oder Rechtsberatung. Gerade bei Denkmalschutz, Eigentumswohnungen und vermietetem Bestand müssen die Details am konkreten Objekt geprüft werden.
Warum Fenster vor dem Kauf ein Renditethema sind
Fenster verbinden Fassade, Nutzung und Finanzierung. Schlechte Fenster können Zugluft, Kondensat, Schimmelrisiken oder steigende Heizkosten verstärken. Sie sind aber nicht automatisch die Ursache jedes Feuchteproblems. Auch Lüftungsverhalten, Wärmebrücken, Dach, Fassade und Heizung spielen hinein. Wer allein wegen eines schlechten Energieausweises pauschal „alle Fenster neu“ einpreist, kann ebenso falsch liegen wie jemand, der alte Holzfenster ausblendet.
Für die Investmentrechnung entstehen vier getrennte Fragen:
- Technischer Zustand: Sind Rahmen, Beschläge, Dichtungen, Verglasung und Anschlüsse noch instandsetzbar?
- Zeitpunkt: Ist der Tausch ein mittelfristiger Plan oder eine Maßnahme direkt nach Übergang?
- Zahlungsstrom: Was kostet die Maßnahme inklusive Nebenarbeiten, und wie wird sie finanziert?
- Wirkung: Verbessert sie Vermietbarkeit, Energieverbrauch oder Instandhaltungsrisiko genug, um den Einsatz zu rechtfertigen?
Diese Fragen nicht zu vermischen, ist wichtig. Eine energetisch sinnvolle Maßnahme ist noch keine sichere Cashflow-Maßnahme. Und eine mögliche Modernisierungsumlage ist weder garantiert noch ein Ersatz für eine belastbare Liquiditätsplanung.
Zustand richtig einordnen: Reparatur, Teilmaßnahme oder Austausch
Beginne nicht mit dem Preis pro Fenster, sondern mit einer Bauteilliste. Bei der Besichtigung helfen Fotos von Innen- und Außenseite, Öffnungsrichtung, Rahmenmaterial, sichtbaren Schäden, Rollläden, Laibungen und Fensterbänken. Frage nach Baujahr, früheren Sanierungen, Rechnungen, Beschwerden zu Feuchte sowie Heizkosten- und Verbrauchsdaten.
Eher Reparatur prüfen: Dichtungen sind spröde, Beschläge schwergängig oder der Anstrich ist beschädigt, der Rahmen aber tragfähig. Wartung und Nachjustierung können eine Übergangslösung sein.
Eher Austausch prüfen: Einfachverglasung, dauerhaft undichte oder verzogene Rahmen, Fäulnis, wiederkehrende Feuchteschäden oder eine ohnehin anstehende Fassadenmaßnahme. Auch hier entscheidet nicht das Alter allein. Ein Fachbetrieb oder Energieeffizienz-Experte muss Anschlüsse und Gesamtkonstruktion beurteilen.
Bei einer Eigentumswohnung kommt eine zusätzliche Ebene hinzu: Fenster können je nach Teilungserklärung Gemeinschaftseigentum sein oder die Zuständigkeit abweichend regeln. Prüfe deshalb Teilungserklärung, Beschlusssammlung, Wirtschaftsplan und Protokolle. Ein rechnerisch günstiger Tausch hilft nicht, wenn die WEG die Gestaltung, Beauftragung oder den Zeitpunkt anders steuert. Prüfe zudem, ob bereits Rücklagen, beschlossene Maßnahmen oder bekannte Streitpunkte bestehen. Das verändert nicht nur die Kosten, sondern auch die zeitliche Planbarkeit des Investments.
Kostenmodell: Nicht nur das Fensterangebot rechnen
Ein Angebot nur für Elemente ist kein CapEx-Budget. Für eine konservative Planung gliederst du den Posten in:
- Fenster- und ggf. Balkontürelemente,
- Ausbau, Entsorgung und Montage,
- Abdichtung sowie Arbeiten an Laibungen, Innenputz und Fensterbänken,
- Rollläden, Sonnenschutz oder Anpassungen der Anschlüsse,
- Gerüst, Zugang und Schutzmaßnahmen,
- Planung, Energieberatung und einen Puffer für erkennbare wie verdeckte Nebenarbeiten.
Statt eine Marktzahl blind zu übernehmen, arbeite vor dem Kauf mit drei Szenarien: Basis, realistisch und belastet. Das Basis-Szenario nutzt ein plausibles Vergleichsangebot. Im realistischen Szenario addierst du alle Nebenarbeiten, die am Objekt sichtbar wahrscheinlich sind. Im belasteten Szenario setzt du einen zusätzlichen Puffer für Anschlüsse, Putz, Zugang oder Koordination. Erst nach Eigentumsübergang und Fachprüfung wird daraus ein belastbares Budget.
Beispielrechnung: Der günstige Kaufpreis nach CapEx
Angenommen, ein kleines Mehrfamilienhaus erwirtschaftet vor Finanzierung jährlich 24.000 Euro Nettokaltmiete. Der Verkäuferpreis liegt bei 400.000 Euro. Für acht Fenster und zwei Balkontüren schätzt du zunächst 22.000 Euro nur für die Elemente. Nach Montage, Entsorgung, Laibungen, zwei Zugangslösungen und Risikopuffer rechnest du im realistischen Szenario mit 35.000 Euro Gesamtkosten; im belasteten Szenario mit 45.000 Euro.
Die richtige Vergleichsgröße ist nicht nur der Kaufpreis, sondern der wirtschaftliche Einsatz vor Finanzierung:
- Kaufpreis: 400.000 Euro
- Erwerbsnebenkosten: separat vollständig ansetzen
- Fenstersanierung realistisch: 35.000 Euro
- Fenstersanierung belastet: 45.000 Euro
Wenn die Maßnahme sofort notwendig ist, muss sie in Eigenkapital, Darlehen und Liquiditätsreserve auftauchen. Wird sie kreditfinanziert, erhöht sie den Kapitaldienst. Wird sie aus Reserve bezahlt, sinkt der Puffer für Leerstand, Heizung oder andere CapEx-Positionen. Ein Renditewert ohne diese Konsequenz ist lediglich eine freundliche Zahl.
Energieeffekt und Vorgaben: konservativ statt Förderromantik
Das Gebäudeenergiegesetz enthält Anforderungen für bestimmte Maßnahmen an Außenbauteilen; bei Änderungen an Fenstern ist insbesondere § 48 GEG ein Ausgangspunkt. Welche Anforderung im Einzelfall gilt, hängt von Maßnahme, Gebäude und Ausnahmen ab. Der Gesetzestext ist keine Ausführungsplanung. Lass U-Werte, Anschlüsse und einen möglichen Lüftungsbedarf fachlich prüfen.
Förderung kann den Eigenmittelbedarf beeinflussen, aber sie gehört im Ankauf nicht als sichere Einnahme in die Grundrechnung. Programme, technische Mindestanforderungen, Antragszeitpunkt und Förderfähigkeit können sich ändern. Die KfW-Informationen zur Bundesförderung für effiziente Gebäude und die aktuellen Vorgaben des Bundes sind deshalb vor Auftrag und Vertragsgestaltung nochmals zu prüfen. Plane den Deal so, dass er ohne Förderung tragfähig bleibt; behandle einen bewilligten Vorteil anschließend als Upside, nicht als Rettungsring.
Auch bei erwarteten Heizkosteneffekten gilt: Nicht jede Einsparung landet beim Vermieter. Je nach Mietvertrag und Betriebskostenstruktur betrifft sie zunächst den Mieter. Für dich kann der Wert stärker in Vermietbarkeit, weniger Beschwerden, Werterhalt oder geringerer technischer Unsicherheit liegen. Diese Wirkung ist real möglich, aber vor dem Kauf selten exakt kalkulierbar. Setze deshalb keine pauschale Mieterhöhung und keine pauschale Wertsteigerung an, wenn sie nicht konkret begründet werden kann.
Der Cashflow-Stresstest für den Fenstertausch
Nutze drei Ansichten im Deal Analyzer oder in deiner Tabelle:
- Ohne Maßnahme: Wie trägt das Objekt heute Zins, Tilgung, nicht umlagefähige Kosten und Rücklage?
- Mit Maßnahme aus Cash: Wie weit fällt die freie Liquidität nach dem CapEx, und wie viele Monate Reserve bleiben?
- Mit Maßnahme finanziert: Welche zusätzliche Monatsrate entsteht unter einem konservativen Zinssatz und einer plausiblen Tilgung?
Teste zusätzlich mindestens einen gleichzeitigen Gegenwind: beispielsweise ein Monat Leerstand, höhere nicht umlagefähige Kosten oder eine Reparatur an Heizung bzw. Dach. Nicht, weil alles zugleich eintreten muss, sondern weil die Reserve genau für diese Kollision da ist. Die Leitfrage lautet: Bleibt der Eigentümer handlungsfähig, wenn die Fenstersanierung teurer wird und der operative Cashflow temporär schwächer ausfällt?
Für ein Portfolio gehört der Termin außerdem in eine CapEx- und Liquiditätsübersicht. Mehrere Objekte mit ähnlichem Baualter können denselben Sanierungsimpuls haben. Dann wird aus einer einzelnen Fensterrechnung ein Klumpenrisiko für die Reserve.
Checkliste vor der Kaufentscheidung
- Baujahr, Material, Verglasung und sichtbaren Zustand je Fenstergruppe dokumentieren.
- Teilungserklärung, WEG-Unterlagen und vorhandene Beschlüsse prüfen, falls es eine Eigentumswohnung ist.
- Mindestens eine fachliche Ersteinschätzung zu Rahmen, Anschlussdetails und Feuchteursachen einholen.
- Ein Budget inklusive Ausbau, Montage, Anschlüssen, Zugang, Entsorgung und Risikopuffer rechnen.
- Sofortmaßnahme und späteren CapEx-Termin getrennt im Modell abbilden.
- Förderung nur nach aktueller, objektbezogener Prüfung berücksichtigen – nicht als Kaufargument vorwegnehmen.
- Cashflow und Liquiditätsreserve mit einem belasteten Kostenszenario testen.
- Mieterhöhung, Energieeinsparung und Wertzuwachs nur ansetzen, wenn die Annahme nachvollziehbar belegbar ist.
Typische Fehler von Anlegern
Den Elementpreis mit dem Gesamtbudget verwechseln. Die Nebenarbeiten entscheiden oft darüber, ob ein kalkulierter Puffer reicht.
Energieausweis als Sanierungsplan lesen. Er liefert wichtige Hinweise, ersetzt aber keine Bauteilprüfung.
Förderung als sicheren Deal-Baustein buchen. Förderbedingungen und Fristen sind kein Ersatz für Tragfähigkeit.
Neue Fenster isoliert betrachten. Dichtheit, Lüftung und Wärmebrücken müssen zusammen gedacht werden, sonst entsteht ein neues Feuchteproblem statt einer Lösung.
CapEx außerhalb der Finanzierung rechnen. Eine notwendige Maßnahme ohne Auswirkung auf Eigenkapital, Rate oder Reserve ist in der Rendite nicht enthalten – unabhängig davon, wie sauber die Tabelle aussieht.
Was Casably daraus machen sollte
Im Casably Deal Analyzer gehört der Fenstertausch als klar datierter CapEx-Posten in mindestens zwei Szenarien: realistisch und belastet. Hinterlege nicht nur die Summe, sondern auch den Zeitpunkt und die Annahme, ob sie aus Reserve oder Finanzierung bezahlt wird. So wird sichtbar, ob der Deal nach Kaufnebenkosten, Kapitaldienst und Risikoreserve noch trägt.
Im späteren Portfolio Cockpit wird daraus eine Fälligkeits- und Liquiditätsfrage: Welche Gebäude haben ähnliche Bauteilrisiken, und welche CapEx-Termine konkurrieren mit Anschlussfinanzierungen oder anderen Maßnahmen? Genau dort endet die Einzelobjekt-Schätzung und beginnt belastbares Portfoliomanagement.
Quellen und Einordnung
- Gesetze im Internet: § 48 Gebäudeenergiegesetz (GEG) – gesetzlicher Ausgangspunkt für Anforderungen bei Änderungen an Außenbauteilen.
- Bundesministerium für Wirtschaft und Energie: Energieeffizienz in Gebäuden – Einordnung der Bundesförderung und Gebäudeeffizienzpolitik.
- KfW: Informationen zur BEG – Wohngebäude – Programme und Bedingungen vor Antrag aktuell prüfen.
- dena: Informationen zur energetischen Gebäudesanierung – fachliche Einordnung der Sanierung im Gebäudekontext.
- Verbraucherzentrale: Energieberatung und energetische Sanierung – Verbraucherorientierte Hinweise zur individuellen Prüfung und Beratung.
Stand: Oktober 2026. Quellen erläutern Rahmen und Orientierung; sie ersetzen keine technische Planung, Förderzusage, mietrechtliche Prüfung oder Finanzierungsentscheidung.
Bereit für deinen nächsten Deal?
Casably ist der Deal Analyzer für smarte Immobilien-Investoren — Rendite, Cashflow und Bankfähigkeit strukturiert prüfen, bevor du investierst.