
Fassadendämmung bei Mietimmobilien kalkulieren: CapEx, WEG-Risiko und Cashflow
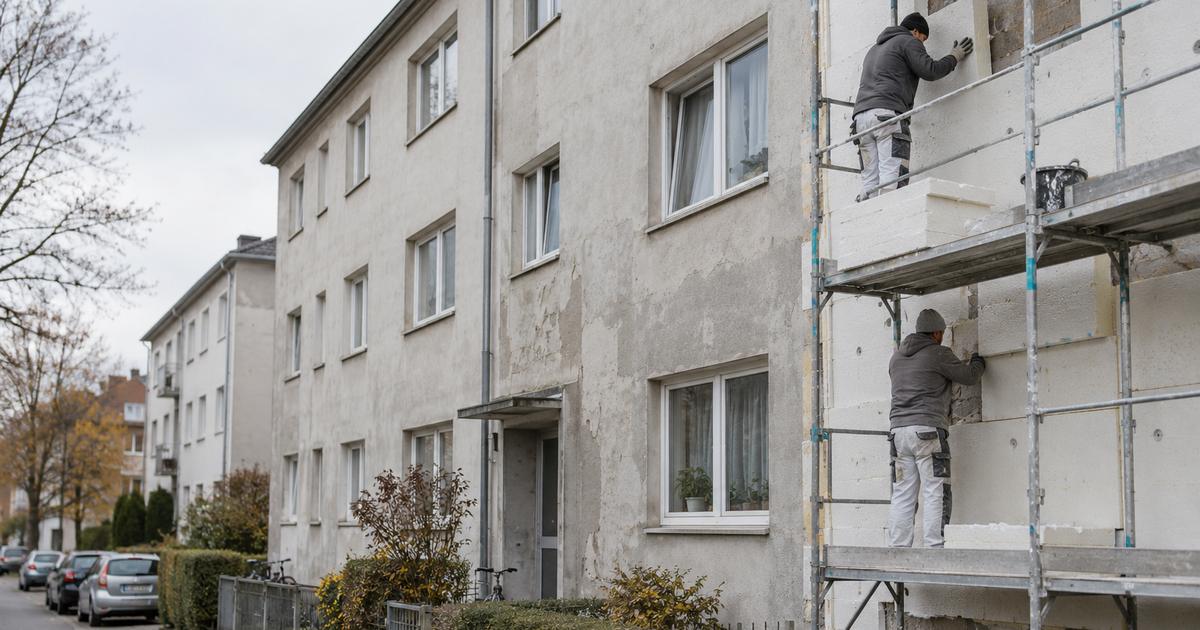
Eine Fassade ist für Anleger leicht zu unterschätzen. Im Exposé steht vielleicht „gepflegtes Mehrfamilienhaus“, die Wohnung ist vermietet und die Miete ergibt einen ordentlichen Faktor. In den WEG-Protokollen tauchen dann Begriffe wie Putzrisse, Wärmebrücken, Gerüstangebot oder Energieberater auf. Aus einem optischen Thema wird ein sechsstelliger Beschluss für die Gemeinschaft – und aus einer positiven Monatsrechnung kann ein konkreter Liquiditätsbedarf werden.
Fassadendämmung ist weder automatisch Pflicht noch automatisch eine schlechte Investition. Sie ist eine CapEx-Entscheidung: einmalig teuer, technisch abhängig und für Wohnungseigentümer nur gemeinsam steuerbar. Wer sie vor dem Kauf sauber modelliert, kann Preis, Eigenkapitalreserve und Finanzierung realistischer beurteilen. Wer sie als „irgendwann einmal“ behandelt, kauft häufig ohne den wichtigsten Teil der Rechnung.
Dieser Ratgeber ordnet das Thema für Kapitalanleger ein. Die Zahlen sind bewusst beispielhaft und ersetzen keine Energieberatung, Fachplanung, rechtliche oder steuerliche Beratung.
Was bei Fassadendämmung wirtschaftlich wirklich geprüft wird
Eine Fassadendämmung reduziert Wärmeverluste über die Außenwand. Häufig geschieht das als Wärmedämmverbundsystem: Dämmplatten werden außen angebracht, armiert und verputzt. Es gibt aber auch vorgehängte Fassaden oder Maßnahmen an einzelnen Wandflächen. Entscheidend ist nicht nur der Quadratmeterpreis der Dämmung. Die Gesamtrechnung entsteht aus Gerüst, Untergrund, Anschlüssen an Fenster und Dach, Fallrohren, Balkonen, Brandschutz, Planung, Entsorgung und möglichen Schadstellen hinter dem alten Putz.
Für Anleger gibt es vier getrennte Fragen:
- Ist die Maßnahme technisch erforderlich oder nur eine Option? Putzschäden, Feuchtigkeit oder ohnehin anstehende Instandsetzung können den Zeitpunkt bestimmen.
- Was muss tatsächlich gemacht werden? Eine reine Putzinstandsetzung und eine energetische Ertüchtigung sind unterschiedliche Leistungsbilder.
- Wer trägt wann welchen Anteil? Beim Mehrfamilienhaus liegt die Fassade regelmäßig im Gemeinschaftseigentum. Der eigene Anteil richtet sich meist nach Miteigentumsanteilen und Beschlusslage – nicht nach der Wohnfläche allein.
- Bleibt der Deal nach Finanzierung und Reserve tragfähig? Eine bessere Gebäudehülle ist kein Ersatz für Liquidität.
Das Gebäudeenergiegesetz (GEG) enthält Anforderungen für Änderungen an bestehenden Außenbauteilen. Ob und in welchem Umfang sie im konkreten Projekt greifen, hängt unter anderem von Maßnahme, Fläche, Gebäude und Ausnahmen ab. Daraus folgt für den Ankauf keine pauschale „Dämmpflicht“. Es folgt aber eine klare Prüfpflicht: Wenn die Fassade ohnehin bearbeitet wird, gehört die energetische Variante vor Kauf in die technische und wirtschaftliche Prüfung.
Die Unterlagen, die vor der Kaufentscheidung auf den Tisch müssen
Bei einer Eigentumswohnung genügt ein Foto der Fassade nicht. Fordere vor Ablauf einer Finanzierungs- oder Kaufprüfung mindestens folgende Unterlagen an:
- die letzten drei Eigentümerversammlungsprotokolle und die Beschlusssammlung,
- Wirtschaftsplan, Jahresabrechnung und Vermögensbericht der WEG,
- Stand der Erhaltungsrücklage und bereits gebundene Mittel,
- vorhandene Gutachten, Energieberatung, Angebote, Leistungsverzeichnisse und Kostenschätzungen,
- Energieausweis sowie Informationen zu Baujahr, Heizsystem und bereits erneuerten Bauteilen,
- Hinweise auf Feuchte-, Riss- oder Putzschäden und auf bereits diskutierte Sonderumlagen.
Markiere in den Protokollen nicht nur das Wort „Fassade“. Relevant sind auch „Gerüst“, „Balkon“, „Wärmebrücke“, „Fensteranschluss“, „Gutachten“, „Kostenvoranschlag“, „Sanierungsstau“ und „Förderung“. Ein Beschluss, zunächst Angebote einzuholen, ist noch keine Endsumme. Er ist aber ein Signal, dass dein Basisszenario nicht mehr so tun darf, als gebe es das Thema nicht.
Bei einem ganzen Mietshaus steuerst du die Entscheidung selbst, trägst aber auch Ausschreibung, Mieterschutz, Bauablauf und Kostenrisiko direkt. Die wirtschaftliche Prüfung bleibt dieselbe: technische Ursache verstehen, Kostenband statt Punktwert ansetzen und Finanzierung sowie Leerstandsrisiko einplanen.
So baust du die Fassadenrechnung auf
Eine belastbare Ankaufskalkulation trennt die Maßnahme in vier Ebenen.
1. Brutto-Projektkosten statt Dämmstoffpreis
Übernimm nie einen pauschalen Online-Preis in die Deal-Rechnung. Verwende zunächst ein Kostenband aus Gutachten, Vergleichsangeboten oder fachkundiger Einschätzung. In die Brutto-Projektkosten gehören mindestens Bauleistung, Gerüst, Planung, Nebenkosten, Bauüberwachung, Anschlüsse und ein Risikoaufschlag für verdeckte Schäden.
Projektkosten = Bauleistung + Planung/Nebenkosten + Risikoaufschlag
Der Risikoaufschlag ist kein Pessimismus. Bei einem älteren Bestand sind Details wie Fensterbänke, Balkone, Fallrohre oder feuchter Untergrund gerade die Positionen, die eine frühe Schätzung verändern.
2. Eigenen WEG-Anteil richtig bestimmen
Bei einer Wohnung lautet die vereinfachte Formel:
Eigener CapEx-Anteil = Projektkosten × Miteigentumsanteil – anrechenbarer Rücklagenanteil
Ob Rücklagen eingesetzt werden, entscheidet die Gemeinschaft. Eine hohe Rücklage ist deshalb kein Freifahrtschein: Prüfe, ob sie bereits für Dach, Heizung, Leitungen oder andere Maßnahmen benötigt wird. Auch ein niedriger persönlicher Anteil kann relevant sein, wenn das Objekt ohnehin knapp finanziert ist.
3. Förderung nur als separates Szenario
Die Bundesförderung für effiziente Gebäude und KfW-Programme können bei einer umfassenden energetischen Sanierung eine Rolle spielen. Förderfähigkeit, technische Mindestanforderungen, Antragstellung und Kombinationen ändern sich jedoch. Zudem ist die Reihenfolge entscheidend: Wer beauftragt, bevor die Fördervoraussetzungen geklärt sind, kann Ansprüche gefährden.
Darum gilt für den Kauf: Basisrechnung ohne Förderung. Erst danach ein zweites Szenario mit einer konkret bestätigten Förderlogik, realistischer Vorfinanzierung und Zeitpuffer. Ein möglicher Zuschuss ist kein Kaufpreisrabatt und keine Liquidität am Tag des Notartermins.
4. Cashflow und Kapitaldienst nach Maßnahme
Finanzierst du deinen Anteil, ist nicht der gesamte Rechnungsbetrag entscheidend, sondern die zusätzliche monatliche Belastung.
Zusätzlicher Kapitaldienst = Sanierungsdarlehen × (Zins + Tilgung) / 12
In die Cashflow-Rechnung gehören außerdem nicht umlagefähige Kosten, Leerstand, Rücklagen und gegebenenfalls eine realistisch zulässige Modernisierungsumlage. Letztere ist kein Automatismus. Mietrechtliche Voraussetzungen, Kappungen, formale Anforderungen und die konkrete Maßnahme müssen im Einzelfall rechtlich geprüft werden. Rechne deshalb nie mit einer Mieterhöhung, bevor sie belastbar herleitbar ist.
Beispiel: Was die Fassade mit einem Wohnungskauf macht
Angenommen, du prüfst eine vermietete Wohnung mit 80/1.000 Miteigentumsanteilen. Die Kaltmiete beträgt 1.050 Euro monatlich. Nicht umlagefähige Kosten, Rücklagenansatz und Leerstandspuffer betragen zusammen 235 Euro monatlich. Der bisherige Kapitaldienst liegt bei 650 Euro.
Cashflow vor Fassadenmaßnahme:
1.050 € – 235 € – 650 € = 165 € pro Monat
Die WEG plant eine Fassadeninstandsetzung mit energetischer Variante. Die frühe Kostenschätzung liegt bei 520.000 Euro. Du rechnest konservativ mit 15 Prozent Risikoaufschlag, weil noch kein verbindliches Leistungsverzeichnis vorliegt:
520.000 € × 1,15 = 598.000 € Projektkosten
Dein rechnerischer Anteil beträgt:
598.000 € × 80 / 1.000 = 47.840 €
Von der Rücklage können nach Beschlussannahme 12.000 Euro deinem Anteil zugerechnet werden. Es bleiben 35.840 Euro. Bei 4,2 Prozent Zins und 2,0 Prozent Tilgung erzeugt eine Finanzierung ungefähr:
35.840 € × 6,2 % / 12 = 185 € zusätzlicher Kapitaldienst pro Monat
Ohne gesicherte Mieterhöhung läge der Cashflow danach bei:
165 € – 185 € = –20 € pro Monat
Das Ergebnis bedeutet nicht zwingend „nicht kaufen“. Es bedeutet: Der Deal ist kein positiver Cashflow-Deal mehr, wenn diese Maßnahme zeitnah kommt. Jetzt folgen die richtigen Fragen: Ist der Kaufpreis niedrig genug? Kannst du die Sonderumlage aus Eigenkapital zahlen? Wie verändert sich die Rendite bei 20 Prozent Mehrkosten? Ist das Risiko bereits in der Rücklage oder im Verkaufspreis abgebildet?
Der Stresstest, den ein Anleger vor dem Notar braucht
Rechne mindestens drei Varianten statt einer schönen Mittelannahme:
- Basis: Maßnahme kommt später oder der eigene Anteil wird aus vorhandener Reserve getragen.
- Realistisch: Kostenschätzung plus sinnvoller Risikoaufschlag; Teilfinanzierung; keine Förderung und keine Mieterhöhung als Voraussetzung.
- Stress: 20 Prozent Mehrkosten, verzögerter Baubeginn, vollständige Finanzierung und keine zusätzlichen Mieteinnahmen im ersten Jahr.
Wenn der Kauf nur funktioniert, solange Förderung, perfekte Kosten und sofortige Mehrmiete gleichzeitig eintreten, ist das kein robustes Investment. Es ist eine Kette von Annahmen. Das sollte man vor dem Kauf erkennen – der Notar korrigiert keine Tabellen.
Typische Fehler bei Fassadendämmung
Die Rücklage doppelt zählen. Eine Rücklage ist Gemeinschaftsvermögen mit Zweckrisiken, kein frei verfügbares Guthaben deiner Wohnung.
Nur auf den Energieausweis schauen. Der Ausweis zeigt eine Einordnung; Protokolle, Angebote und Schadensbilder zeigen, ob eine konkrete Investition naht.
Förderung als sichere Einnahme buchen. Förderung ist erst nach aktueller Prüfung, passendem Ablauf und belastbarer Bewilligung ein Szenario. Vorher nicht.
Mieterhöhung in die Basisrechnung pressen. Eine mögliche Umlage hängt von rechtlichen und tatsächlichen Voraussetzungen ab. Sie darf einen knappen Deal nicht künstlich retten.
CapEx mit laufender Rücklage verwechseln. Ein monatlicher Rücklagenansatz ist wichtig, aber er ersetzt keine einmalige Finanzierung oder Liquiditätsreserve für eine große Maßnahme.
Checkliste vor dem Kauf
- Protokolle, Beschlusssammlung und Vermögensbericht liegen vollständig vor.
- Fassadenthemen, Angebote, Gutachten und Kostenschätzungen sind dokumentiert.
- Miteigentumsanteil und mögliche Rücklagenverwendung sind nachvollzogen.
- Basis-, realistische und Stressvariante sind ohne ungesicherte Förderung gerechnet.
- Zusätzlicher Kapitaldienst und Cashflow nach Maßnahme sind sichtbar.
- Kaufpreis und Eigenkapitalreserve tragen auch eine zeitnahe Sonderumlage.
- Bei komplexem Bestand sind Energieberatung und technische Prüfung vor dem Kauf eingeplant.
Mit Casably aus einem technischen Risiko eine klare Entscheidung machen
Im Casably Deal Analyzer sollte Fassadendämmung nicht in einer unsichtbaren Notiz verschwinden. Lege sie als separates CapEx-Ereignis mit Zeitpunkt, Kostenband, Eigenanteil und Finanzierungsart an. Vergleiche dann Basisszenario, realistische Variante und Stressfall gegen Cashflow, Eigenkapitaleinsatz und Kapitaldienstfähigkeit.
Hältst du mehrere Objekte, gehört die Maßnahme zusätzlich in den Portfolio Manager: Nicht die einzelne Fassade ist das eigentliche Risiko, sondern mehrere große Maßnahmen, die im selben Zeitraum auf dieselbe Liquiditätsreserve treffen.
Quellen und Einordnung
- Gebäudeenergiegesetz (GEG), § 47 – Nachrüstung eines bestehenden Gebäudes: Primärquelle zu Anforderungen im Gebäudebestand; die Anwendung ist immer maßnahmen- und objektbezogen zu prüfen.
- KfW – Bundesförderung für effiziente Gebäude (BEG): Überblick über Förderlogik für Bestandsimmobilien; Konditionen und Verfahren können sich ändern.
- dena – Informationen zur energetischen Gebäudesanierung: Fachliche Einordnung zu Effizienz und Sanierung.
- Destatis – Baupreise und Immobilienpreise: Kontext für Baupreis- und Kostenentwicklung.
- Wohnungseigentumsgesetz, § 28: Wirtschaftsplan, Jahresabrechnung und Vermögensbericht der Gemeinschaft.
Förderrecht, Mietrecht und technische Anforderungen ändern sich. Nutze diesen Artikel als Entscheidungsstruktur; die konkrete Maßnahme sollte vor Kauf durch geeignete Fachleute geprüft werden.
Bereit für deinen nächsten Deal?
Casably ist der Deal Analyzer für smarte Immobilien-Investoren — Rendite, Cashflow und Bankfähigkeit strukturiert prüfen, bevor du investierst.