
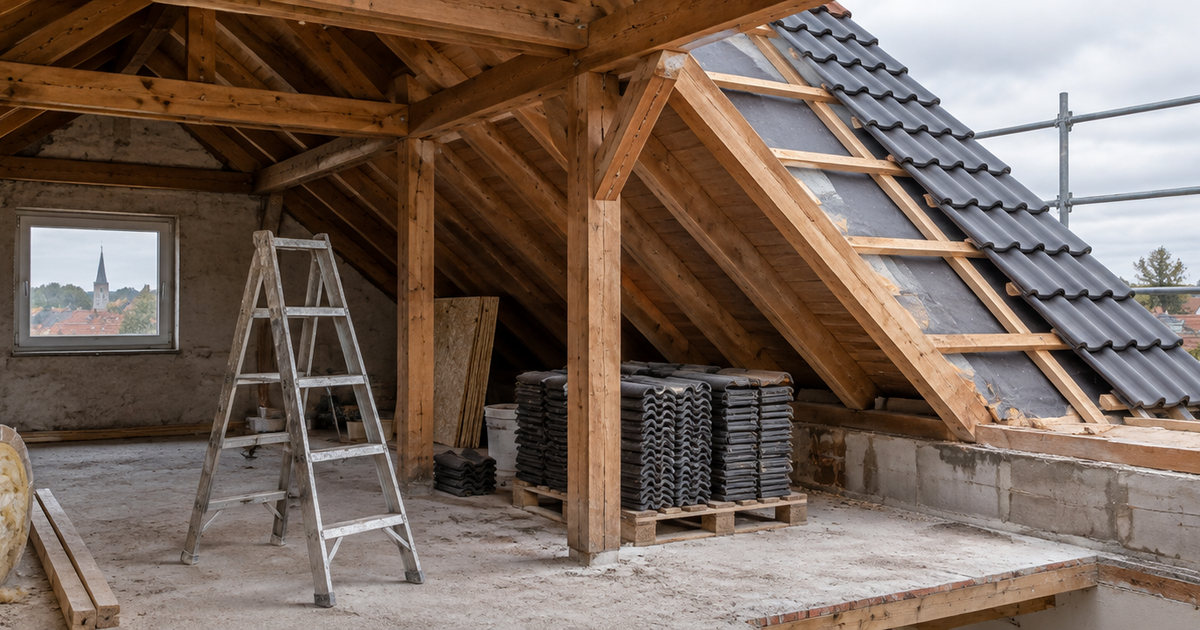
Dachsanierung bei Mietimmobilien kalkulieren: CapEx, Energie und Cashflow vor dem Kauf einordnen
Ein Dach ist beim Ankauf selten der Grund, weshalb ein Deal attraktiv aussieht. Es kann aber der Grund sein, weshalb ein scheinbar solider Deal später Liquidität bindet. Lose Ziegel, eine alte Unterspannbahn oder ein ungeklärter Dämmstandard wirken im Exposé klein. In der Wirtschaftlichkeit sind sie es nicht: Eine Dachmaßnahme trifft Eigentümer meist als hoher, einmaliger CapEx – oft zu einem Zeitpunkt, an dem Zinsbindung, Leerstand oder andere Gewerke ebenfalls Aufmerksamkeit verlangen.
Die richtige Frage lautet deshalb nicht: „Was kostet ein neues Dach pro Quadratmeter?“ Sie lautet: Welche technische Maßnahme ist in welchem Zeitraum plausibel, welche Kosten trägt der Eigentümer, und bleibt der Deal unter einer konservativen Annahme liquide? Dieser Artikel gibt ein Entscheidungsmodell für Mietimmobilien. Er ersetzt keine Zustandsdiagnose, Energieberatung, Fachplanung oder rechtliche Prüfung.
Erst den Umfang klären, dann mit Preisen rechnen
„Dachsanierung“ kann sehr verschiedene Eingriffe meinen. Für die Ankaufprüfung sollten Anleger mindestens vier Fälle trennen:
- Reparatur und Wartung: einzelne Ziegel, Anschlüsse, Rinnen oder kleine Undichtigkeiten. Das ist laufende Instandhaltung, aber kein Freifahrtschein für ein altes Gesamtdach.
- Neue Eindeckung: Dachhaut, Lattung, Unterdeckung und Details werden erneuert. Die Tragkonstruktion bleibt, soweit fachlich möglich.
- Energetische Ertüchtigung: Zusätzlich kommt eine Dämmung der obersten Geschossdecke, der Dachschrägen oder des gesamten Dachs in Betracht. Sie verändert Kosten, Bauablauf und den späteren Energiebedarf.
- Komplexer Eingriff: Schäden am Holz, Feuchte, Schadstoffe, Dachausbau, Gauben, Brandschutz oder Statik. Hier taugt ein pauschaler Quadratmeterwert nicht mehr als Investitionsentscheidung.
Ohne Unterlagen ist der Zustand keine Null. Er ist unbekannt – und gehört im Deal-Modell als Risiko sichtbar gemacht. Fordere vor Ablauf einer Prüffrist mindestens Baujahr und Aufbau, Rechnungen oder Wartungsnachweise, Fotos von Dachboden und Anschlüssen, bekannte Schäden, Energieausweis sowie bei WEG-Objekten Beschlüsse, Rücklage und Protokolle an. Bei Mehrfamilienhäusern gehören Zugang, Gerüstflächen und eine mögliche Mieterkommunikation ebenfalls in die Planung.
Energierecht: Nicht aus einer Einzelpflicht eine Pauschalregel machen
Das Gebäudeenergiegesetz (GEG) enthält Anforderungen an bestehende Gebäude und an Maßnahmen an Bauteilen. Welche Anforderung im Einzelfall greift, hängt unter anderem von Bauteil, Umfang der Änderung, Gebäudeart und Ausnahmen ab. Bei einer Dachmaßnahme kann daher die Frage nach der Dämmung nicht erst nach der Kaufentscheidung gestellt werden. Die konkrete Einordnung gehört zu Energieberatung und Fachplanung; der Gesetzestext ist die Primärquelle, nicht die Aussage eines Maklerexposés.
Für Anleger ist der praktische Punkt einfacher: Wenn die Dachhaut ohnehin geöffnet wird, sollte das Modell eine energetische Variante mindestens mitdenken. Nicht weil jede Dämmung automatisch wirtschaftlich ist, sondern weil eine spätere, separat organisierte Maßnahme teurer oder störender sein kann. Förderprogramme und technische Mindestanforderungen ändern sich. Förderungen dürfen deshalb nie als sicherer Kaufpreisrabatt in der Basisrechnung stehen. Im Basisszenario rechnest du ohne Förderung; in einer separaten Variante nur mit aktuell bestätigter Förderfähigkeit und realistischer Vorfinanzierung.
Das Kostenmodell: Vom Gewerk zum CapEx-Budget
Eine belastbare erste Rechnung besteht nicht aus einem pauschalen Angebot, sondern aus klaren Kostenblöcken. Lege im Deal Analyzer einen CapEx-Posten mit Zeitraum und Szenarien an:
| Kostenblock | Was darin steckt | Prüfhinweis |
|---|---|---|
| Planung und Untersuchung | Aufmaß, Fachplanung, Energieberatung, Statik bei Bedarf | Vor Angebotsvergleich einplanen |
| Gerüst und Baustelleneinrichtung | Zugang, Schutz, Logistik, Sicherung | Bei engem Grundstück oder bewohntem Haus kritisch |
| Dacharbeiten | Rückbau, Eindeckung, Lattung, Unterdeckung, Anschlüsse | Fläche und Detailgrad dokumentieren |
| Dämmung und Luftdichtheit | Material, Anschlüsse, Wärmebrücken | Variante getrennt ausweisen |
| Neben- und Folgekosten | Entsorgung, Rinnen, Dachfenster, Innenreparaturen, Reserve | Nicht im Quadratmeterwert verstecken |
Rechne zunächst mit drei Szenarien statt einer scheinpräzisen Zahl:
- Basis: sichtbarer Zustand, nachvollziehbare Unterlagen, ein plausibler Maßnahmenumfang.
- Risiko: zusätzliche Details, Preissteigerung, Zugang oder Entsorgung werden teurer.
- Zeitlich vorgezogen: dieselbe Maßnahme fällt nicht in fünf, sondern in ein bis zwei Jahren an.
Die Reserve ist kein Aufschlag für Pessimisten. Sie ist die Abbildung dessen, was bei Bestandsgebäuden vor Öffnung des Bauteils nicht sicher bekannt ist. Wichtig: Eine Reserve ersetzt keine Prüfung. Wenn Feuchte oder Holzschäden konkret erkennbar sind, gehören sie als eigener Kosten- und Terminrisikoposten ins Modell.
Beispielrechnung: Ein Deal bleibt nur gut, wenn der CapEx finanzierbar ist
Angenommen wird ein kleines Mehrfamilienhaus mit 420 m² Dachfläche. Die Ankaufprüfung setzt für die mittelfristige Dachmaßnahme 180.000 € an. Darin sind technische Arbeiten, Gerüst, Planung und ein konservativer Risikopuffer enthalten. Der Käufer plant die Maßnahme im dritten Jahr.
Die Frage lautet nicht, ob 180.000 € „marktüblich“ sind. Die Zahl ist nur eine Annahme. Entscheidend ist, was sie mit Liquidität und Finanzierung macht:
- Kaufpreis inklusive Nebenkosten und anfänglicher CapEx werden getrennt erfasst.
- Für Jahr drei wird ein einmaliger Auszahlungsbetrag von 180.000 € hinterlegt.
- Der operative Cashflow wird vor diesem CapEx betrachtet; danach folgt die Liquiditätsrechnung.
- Im Risikoszenario steigt der CapEx um 20 % auf 216.000 € und die Maßnahme rückt in Jahr zwei vor.
Wenn die Liquiditätsreserve nach diesem Szenario negativ wird, ist der Deal nicht „fast gut“. Dann braucht er eine andere Finanzierung, einen anderen Kaufpreis, einen klaren Verkäufernachweis oder eine bewusste Absage. Die Mieteinnahmen und die rechnerische Rendite dürfen die Kapitalbindung nicht verdecken.
Ein zweiter Fehler ist, eine erwartete Energieeinsparung sofort vollständig als Mehr-Cashflow anzusetzen. Heizkosten betreffen je nach Vertrags- und Betriebskostenstruktur zunächst andere Zahlungsströme als die Eigentümer-CapEx. Mietertrag, Umlagefähigkeit, Mietentwicklung und Leerstandsrisiko sind getrennte Annahmen. Eine energetische Verbesserung kann die Vermietbarkeit und das Risikoprofil stärken; sie ist aber kein automatischer Ertragssprung.
Den Zeitpunkt finanzierbar machen
Die technische Frage und die Finanzierungsfrage müssen im selben Modell landen. Wird die Maßnahme aus Eigenmitteln bezahlt, reduziert sie die verfügbare Reserve unmittelbar. Wird sie nachfinanziert, entstehen zusätzlich Zins, Tilgung, Gebühren und gegebenenfalls ein erneuter Bankprozess. Beides ist nicht mit „aus dem Cashflow zahlen“ erledigt. Der operative Überschuss eines Hauses ist selten mit einer kurzfristigen Liquiditätszusage gleichzusetzen.
Prüfe deshalb je Szenario vier Zeitachsen: Wann wird die Maßnahme fachlich wahrscheinlich? Wann kann sie baulich sinnvoll stattfinden? Wann ist Liquidität vorhanden? Und wann endet die bestehende Zinsbindung? Eine Dachsanierung unmittelbar vor einer Anschlussfinanzierung kann die Beleihungs- und Dokumentationslage verändern; sie kann aber auch Reserve aufzehren. Die richtige Reihenfolge ist objektabhängig. Sie sollte jedoch vor dem Notartermin als Annahme sichtbar sein.
Wer eine Finanzierung mit der Wertsteigerung nach Sanierung begründet, trennt ebenfalls sauber zwischen Erwartung und gesichertem Wert. Banken bewerten nach ihren eigenen Verfahren. Ein besseres Dach, ein niedrigerer Energiebedarf oder eine attraktivere Vermietbarkeit sind wirtschaftlich relevant, ergeben aber keinen zugesagten Beleihungswert. Für die Basisrechnung gilt: Die Rate muss auch ohne optimistische Neubewertung und ohne sofortige Mieterhöhung tragbar bleiben.
Checkliste vor der Kaufentscheidung
- Liegen Baujahr, Dachaufbau und nachvollziehbare Informationen zur letzten größeren Maßnahme vor?
- Gibt es Hinweise auf Feuchte, Verfärbungen, Geruch, provisorische Reparaturen oder Holzschäden?
- Sind Dachfläche, Dachform, Zugänglichkeit, Gerüst und Entsorgungslogistik grob erfasst?
- Ist eine energetische Variante fachlich geprüft, statt nur über eine mögliche Förderung gesprochen worden?
- Sind Energieausweis und bei einer WEG Protokolle, Rücklage und beschlossene Maßnahmen abgeglichen?
- Sind mindestens Basis-, Risiko- und vorgezogenes Zeitszenario im Cashflow hinterlegt?
- Bleibt nach CapEx, Zins und Tilgung eine ausreichende Liquiditätsreserve?
- Wurde die technische Einschätzung vor Ablauf einer Prüffrist durch geeignete Fachleute plausibilisiert?
Typische Fehler, die den Deal zu teuer machen
Nur die sichtbaren Ziegel bewerten. Die kritischen Kosten stecken oft in Anschlüssen, Unterdeckung, Dämmung, Entsorgung und Folgeschäden. Ein Foto von außen ist keine Zustandsprüfung.
CapEx mit laufenden Kosten vermischen. Kleine Reparaturen gehören in die laufende Instandhaltung. Eine absehbare Gesamtdachmaßnahme braucht einen eigenen Zeitpunkt und Liquiditätstopf. Sonst wird der Jahres-Cashflow künstlich beruhigt.
Förderung als feste Einnahme planen. Programme, Fristen, technische Anforderungen und Budgets können sich ändern. Ohne schriftlich bestätigte Voraussetzungen bleibt Förderung eine Chance, nicht die Finanzierungsgrundlage.
Die Maßnahme zu weit nach hinten schieben. Ein Modell, das nur funktioniert, wenn ein fragiles Dach noch acht Jahre hält, beschreibt keine Sicherheitsmarge. Es beschreibt Hoffnung mit Tabellenformat.
WEG-Unterlagen nicht lesen. Bei Eigentumswohnungen entscheidet nicht nur der bauliche Zustand. Beschlüsse, Rücklage, Kostenverteilung und Entscheidungsfähigkeit der Gemeinschaft gehören in die Bewertung.
Casably: Risiko nicht verstecken, sondern entscheidbar machen
Der Casably Deal Analyzer ist sinnvoll, wenn du die Dachfrage nicht in einer Notiz ablegst, sondern als prüfbare Annahme führst: CapEx-Betrag, Zeitpunkt, Finanzierung, Risikoszenario und Einfluss auf Cashflow und Liquidität. So lässt sich vergleichen, ob der Kaufpreis den technischen Zustand bereits angemessen einpreist – oder ob ein Deal nur ohne seine absehbaren Kosten gut aussieht.
Für Bestandsobjekte gehört die Maßnahme zusätzlich in einen Portfolio-Blick: Treffen in demselben Zeitraum Anschlussfinanzierungen, Leerstand oder weitere Sanierungen zusammen? Einzelobjekte können tragfähig sein und das Portfolio trotzdem überfordern.
Quellen und Einordnung
- Gebäudeenergiegesetz (GEG), Gesetze im Internet – maßgeblicher Gesetzestext; Einzelfallanforderungen und Ausnahmen sind dort bzw. fachlich zu prüfen.
- Bundesministerium für Wirtschaft und Energie: Gebäudeenergiegesetz – Einordnung der gesetzlichen Systematik.
- Verbraucherzentrale: Energetische Sanierung – verständliche Orientierung zu Maßnahmen und Beratung.
- KfW: Förderprodukte für bestehende Immobilien – aktuelle Förderwege und Bedingungen vor einer Kalkulation prüfen.
- dena: Energieeffizienz in Gebäuden – Hintergrund zu energetischer Gebäudemodernisierung.
Stand: 25. September 2026. Kostenansätze, Förderkonditionen und Rechtsfolgen sind objekt- und zeitabhängig. Dieser Beitrag ist allgemeine Information, keine Rechts-, Steuer-, Energieberatungs- oder Finanzierungsberatung.
Bereit für deinen nächsten Deal?
Casably ist der Deal Analyzer für smarte Immobilien-Investoren — Rendite, Cashflow und Bankfähigkeit strukturiert prüfen, bevor du investierst.